
SIA un īpašā PVN reģistrācijas kārtība: kad tā ir izdevīga un kā to izmantot



 25. septembris, 2026
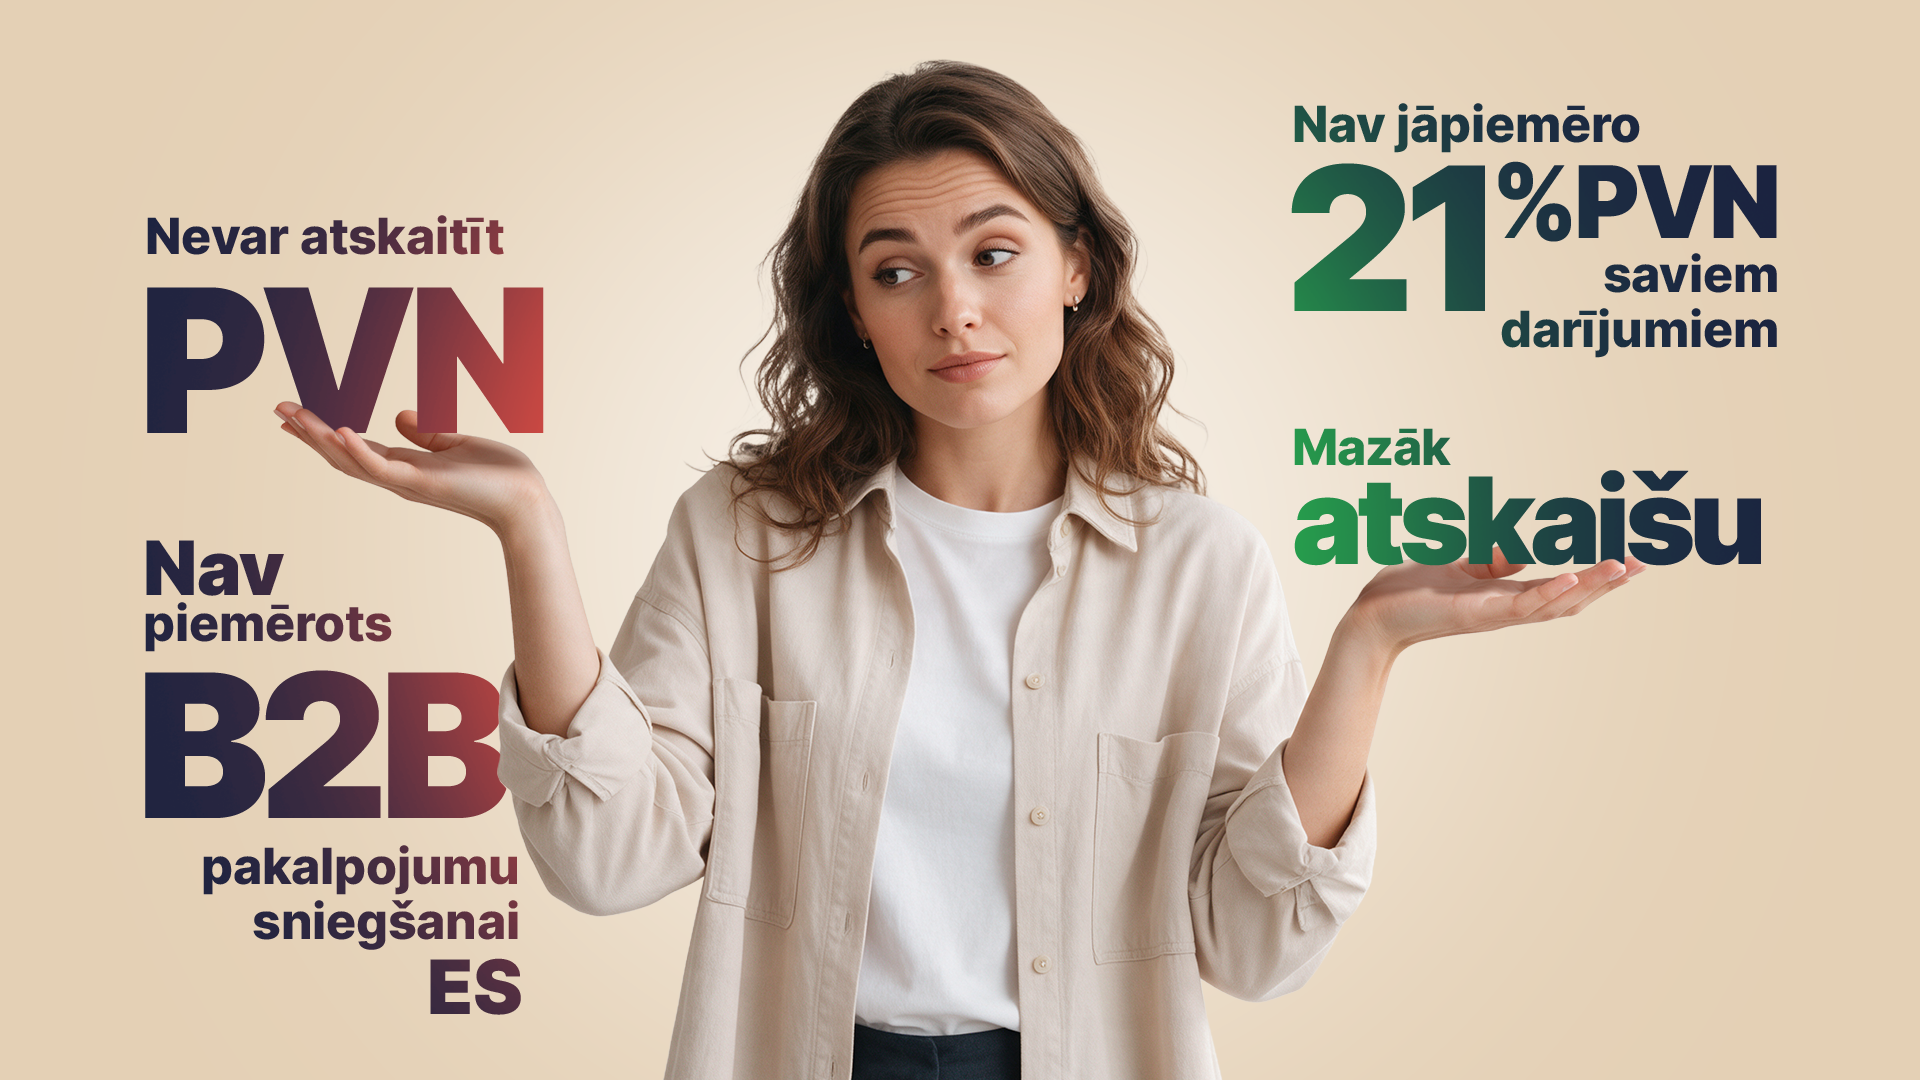
Kopš 2025. gada 1. jūlija Latvijā darbojas īpaša PVN maksātāju reģistrācijas kārtība mazajiem uzņēmumiem Sākotnēji to visvairāk izmantoja pašnodarbinātie, par ko arī rakstījām bloga rakstā, taču šo iespēju arvien vairāk sāk izmantot arī juridiskās personas - SIA. Ja uzņēmuma apgrozījums Latvijā ir neliels, bet ikdienā tiek pirkti ārvalstu pakalpojumi vai preces no citām ES dalībvalstīm, šī kārtība var būtiski samazināt administratīvo slogu. Apkopojām galveno, ko par to jāzina uzņēmuma vadītājam un grāmatvedim.
Atgādinājums par to, kas ir šī īpašā kārtība
Īpašo reģistrācijas kārtību paredz Pievienotās vērtības nodokļa likuma 139.² pants, kas spēkā stājās 2025. gada 1. jūlijā (VID). Būtība ir vienkārša: uzņēmums tiek iekļauts VID PVN maksātāju reģistrā, saņem PVN numuru, bet PVN maksā tikai atsevišķos gadījumos - par saņemtajiem pakalpojumiem un/vai iegādātajām precēm. No paša uzņēmuma ieņēmumiem, pārdodot preces vai sniedzot pakalpojumus, PVN nav jāmaksā.
Praksē tas nozīmē, ka SIA var ērti nokārtot PVN saistības, kas rodas, piemēram, iegādājoties reklāmas vai programmatūras pakalpojumus no ārvalstu platformām, nepārejot uz pilnu vispārīgo PVN režīmu ar ikmēneša deklarācijām un PVN rēķiniem klientiem.
Svarīgi uzsvērt: reģistrēšanās šajā kārtībā ir brīvprātīga izvēle. VID to nepiemēro automātiski - uzņēmumam pašam jāizvērtē, vai tas atbilst kritērijiem un vai šāds risinājums ir izdevīgs.
Kam tā ir piemērojama
Jāizpildās diviem kritērijiem (VID):
- preču piegāžu un sniegto pakalpojumu kopējā vērtība jeb apgrozījums Latvijas Republikas teritorijā iepriekšējā un kārtējā kalendāra gadā nav pārsniedzis 50 000 EUR;
- uzņēmums nesniedz pakalpojumus, kuru sniegšanas vietu nosaka pēc PVN likuma 19. panta pirmās daļas, citu ES dalībvalstu reģistrētiem nodokļa maksātājiem.
Pirmais kritērijs ir tas pats slieksnis, kas nosaka obligāto PVN reģistrāciju vispārīgajā kārtībā. Otrais praksē nozīmē: ja tava SIA sniedz B2B pakalpojumus ES uzņēmumiem - piemēram, IT izstrādi Vācijas klientam vai konsultācijas Igaunijas uzņēmumam -, šī kārtība nav piemērota, un jāreģistrējas vispārīgajā kārtībā.
Ievēro, ka apgrozījuma nosacījums attiecas gan uz iepriekšējo, gan kārtējo kalendāra gadu. Tas nozīmē, ka nepietiek ar plānu turpmāk palikt zem 50 000 EUR - arī pagājušajā gadā slieksnis nedrīkst būt pārsniegts.
Tipiskās situācijas, kad tas noder SIA
Vairums mazo uzņēmumu ar īpašo kārtību saskaras tieši caur ārvalstu digitālajiem pakalpojumiem. Pat vienreizējs pirkums no ārvalstu pakalpojumu sniedzēja rada PVN reģistrācijas pienākumu, jo šādos darījumos nodokli maksā pakalpojuma saņēmējs Latvijā. Biežākie gadījumi:
- maksas reklāma Facebook, Instagram vai citos ārvalstu sociālajos medijos;
- Google maksas pakalpojumi - reklāma, mākoņglabāšana, biroja rīki;
- īpašuma izīrēšana, izmantojot Booking.com un līdzīgas platformas;
- preču tirdzniecība Shopify, Etsy, Amazon vai citās ārvalstu platformās;
- mākslīgā intelekta rīku abonementi, piemēram, ChatGPT, satura sagatavošanai vai informācijas meklēšanai;
- Adobe un citas ārvalstu programmatūras dizainam, foto un video apstrādei;
- ārvalstu mobilās lietotnes un SaaS risinājumi uzņēmuma darba vajadzībām;
- preču iegāde no piegādātājiem citās ES dalībvalstīs - piemēram, iekārtas, izejmateriāli vai biroja tehnika no Lietuvas vai Polijas.
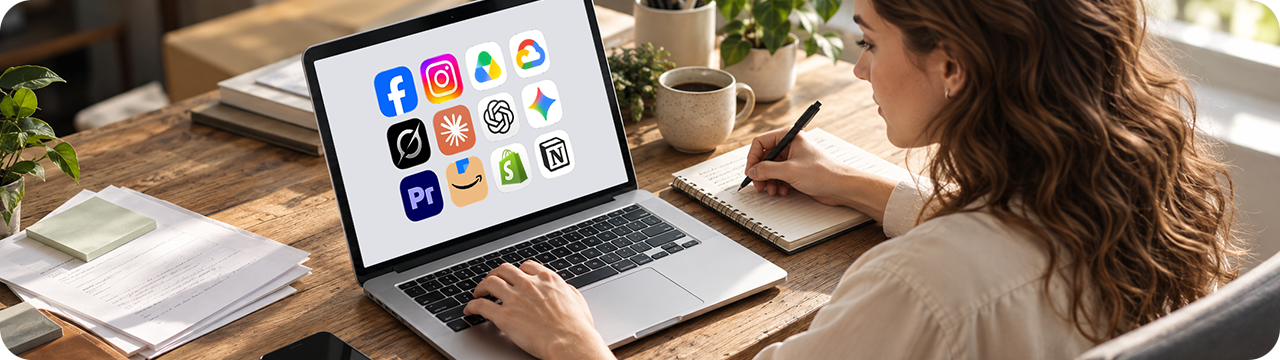
Ja uzņēmums šos izdevumus vēlas attiecināt uz saimniecisko darbību, izdevumiem patiešām jābūt saistītiem ar uzņēmuma darbību un katrs no tiem jāapliecina ar atbilstošiem darījuma dokumentiem - digitālo pakalpojumu gadījumā parasti tas ir elektronisks rēķins.
Ieguvumi
VID uzskaita vairākas konkrētas priekšrocības tiem, kas izvēlas īpašo reģistrācijas kārtību (VID):
- nav pienākuma izsniegt PVN rēķinu par savu preču pārdošanu un/vai sniegtajiem pakalpojumiem - pārdotās preces un sniegtie pakalpojumi ar PVN netiek aplikti;
- PVN jāmaksā tikai par pakalpojumiem, kuru sniegšanas vietu nosaka saskaņā ar PVN likuma 19. panta pirmo daļu, ja tie saņemti no ES, trešo valstu vai trešo teritoriju nodokļa maksātājiem;
- PVN jāmaksā tikai par preču iegādi ES teritorijā;
- nav jāiesniedz PVN deklarācija par taksācijas periodu;
- aprēķinātais PVN valsts budžetā jāiemaksā, iesniedzot paziņojumu par PVN samaksu.
Uzņēmumam, kas strādā ar privātpersonām vai Latvijas klientiem un kuram nav lielu ar PVN apliekamu iepirkumu, tas nozīmē divas praktiskas priekšrocības: cenas klientiem nepalielinās par 21 %, un grāmatvedībā nav ikmēneša PVN deklarāciju cikla.
Ierobežojumi, kas jāizsver
Otra medaļas puse ir tikpat konkrēta:
- nav tiesību atskaitīt priekšnodokli. Tas ir galvenais faktors lēmumam. Ja SIA veic lielus ieguldījumus, iepērk preces tālākpārdošanai vai regulāri pērk pakalpojumus no Latvijas PVN maksātājiem, samaksātais PVN paliek izmaksās;
- piešķirto PVN numuru drīkst izmantot tikai tam, lai saņemtu 19. panta pirmās daļas pakalpojumus no ES, trešo valstu vai trešo teritoriju nodokļa maksātājiem un/vai veiktu preču iegādi ES teritorijā. Citiem darījumiem šo numuru izmantot nevar.
Otrais punkts ir vieta, kur mazie uzņēmumi visbiežāk kļūdās. PVN numurs nav universāls - to nedrīkst norādīt rēķinos saviem klientiem vai izmantot, lai noformētu darījumus, kuriem šī kārtība nav paredzēta.
Tāpēc lēmums parasti ir aprēķina jautājums: cik liels ir gada priekšnodoklis, ko zaudē, salīdzinot ar ieguvumu no tā, ka klientiem nav jāpiemēro 21 % PVN un nav jākārto pilna PVN uzskaite.
Kā reģistrēties
Reģistrācija notiek VID Elektroniskās deklarēšanas sistēmā (EDS). Uzņēmumam jāiesniedz strukturēts iesniegums “Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās”.
Ceļš EDS: “Dokumenti” – “Izveidot jaunu dokumentu” – “Visi dokumenti” – “Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās” – “Reģistrācija”.
Lēmumu par reģistrāciju vai atteikumu VID pieņem piecu darbdienu laikā pēc iesnieguma saņemšanas. Nereģistrēts nodokļa maksātājs tiek uzskatīts par reģistrētu īpašajā kārtībā ar otro darbdienu pēc lēmuma ievietošanas EDS (VID).
Kā aprēķina un maksā PVN
Aprēķins ir vienkāršs:
(saņemtā pakalpojuma vērtība vai preču iegādes vērtība ES × 21/ 100 = PVN summa EUR
Termiņi, kas jāatceras:
- paziņojums par PVN samaksu jāiesniedz līdz nākamā mēneša 20. datumam pēc mēneša, kurā saņemts attiecīgais pakalpojums vai veikta preču iegāde ES teritorijā;
- nodoklis jāiemaksā valsts budžetā 23 dienu laikā pēc mēneša, kurā noticis darījums.
Paziņojumu iesniedz EDS: “Dokumenti” – “Izveidot jaunu dokumentu” – “Pēc dokumentu grupas” – “Pievienotās vērtības nodokļa dokumenti” – “Paziņojums par PVN samaksu”. Paziņojuma aizpildīšanas kārtība noteikta Ministru kabineta 2013. gada 3. janvāra noteikumos Nr. 17, un veidlapas paraugs pieejams to 5. pielikumā.
Mēnešos, kuros nav bijis neviena šāda darījuma, paziņojums nav jāiesniedz - atšķirībā no vispārīgās kārtības, kur deklarācija jāsniedz par katru taksācijas periodu.
Pāreja no vispārīgās kārtības
SIA, kas jau ir reģistrēta vispārīgajā PVN kārtībā, var mainīt režīmu, ja izpildās kritēriji. Iesniegums maiņai iesniedzams EDS: “Dokumenti” – “Izveidot jaunu dokumentu” – “Nodokļu maksātāju reģistrācijas un datu izmaiņu” – “Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās” – “Paziņojums saskaņā ar PVN likuma 73. panta 2.¹ daļu par pāreju uz PVN īpašo reģistrācijas kārtību” – “Maiņa, apstiprinot, ka ir tiesības pāriet uz īpašo PVN reģistrācijas kārtību”.
Pārejot, rodas divi papildu pienākumi, kas uzņēmumiem ar aktīvu bilanci var būt finansiāli nozīmīgi (VID):
- 20 dienu laikā no reģistrācijas datuma jāiesniedz PVN deklarācija par pēdējo taksācijas periodu, un nodokļa summa 23 dienu laikā no reģistrācijas datuma jāiemaksā budžetā;
- 30 dienu laikā no reģistrācijas datuma jāiesniedz paziņojums par PVN samaksu attiecībā uz grāmatvedības uzskaitē esošo krājumu un avansa maksājumu vērtību, pamatlīdzekļu bilances vērtību, pamatlīdzekļu izveidošanas un nepabeigtās celtniecības objektu izmaksām, par kuriem nodoklis atskaitīts kā priekšnodoklis. Nodokļa summa jāiemaksā trīs darbdienu laikā pēc paziņojuma iesniegšanas.
Praktiski tas nozīmē, ka iepriekš atskaitītais priekšnodoklis par krājumiem un pamatlīdzekļiem daļēji “atgriežas” budžetā. Uzņēmumam ar lielu noliktavu vai nesen iegādātiem pamatlīdzekļiem pāreja var izrādīties dārga, tāpēc aprēķins jāveic pirms iesnieguma iesniegšanas.
Izslēgšanās un atgriešanās vispārīgajā kārtībā
Ja uzņēmums vēlas pāriet uz vispārīgo kārtību vai tam iestājies pienākums reģistrēties vispārīgajā kārtībā (piemēram, pārsniegts 50 000 EUR slieksnis vai sākta pakalpojumu sniegšana ES nodokļa maksātājiem), EDS jāiesniedz iesniegums ar sadaļu “Izslēgšana no PVN īpašās reģistrācijas kārtības (139.² pants)”, pēc tam - iesniegums reģistrācijai VID PVN maksātāju reģistrā vispārīgajā kārtībā.
Pēc izslēgšanas jāaprēķina PVN par periodu, kurā persona izslēgta, un jāiemaksā tas valsts budžetā 23 dienu laikā pēc izslēgšanas, iesniedzot paziņojumu par PVN samaksu.
Ja reģistrācija nokavēta
Ja reģistrācija īpašajā kārtībā veikta novēloti, bet līdz reģistrācijas brīdim jau saņemti pakalpojumi no ES, trešās valsts vai trešās teritorijas nodokļa maksātāja, par kuriem PVN maksājams Latvijā, vai veiktas preču iegādes ES, jāiesniedz paziņojums par PVN samaksu un jāveic maksājums par periodu līdz reģistrācijai. Paziņojums jāiesniedz par katru kalendāro mēnesi atsevišķi, kurā veikti darījumi.
Tāpēc labākā prakse ir sekot līdzi tam, kad uzņēmums pirmo reizi pērk ārvalstu digitālo pakalpojumu, un reģistrēties savlaicīgi, nevis pēc fakta.
Kopsavilkums
Īpašā PVN reģistrācijas kārtība SIA ir izdevīga, ja uzņēmuma apgrozījums Latvijā nepārsniedz 50 000 EUR, klienti galvenokārt ir Latvijā vai privātpersonas, netiek sniegti B2B pakalpojumi ES nodokļa maksātājiem un vienlaikus ikdienā tiek izmantoti ārvalstu pakalpojumi vai preces no ES. Tā nav izdevīga, ja uzņēmumam ir liels priekšnodoklis, ko tas vēlas atskaitīt, vai ja tas plāno strauji augt un tuvākajā laikā tomēr pārsniegt slieksni.
Esi SIA īpašnieks, kuram jākļūst par PVN maksātāju? Savu grāmatvedību uztici pats.lv - automātisks nodokļu aprēķins, atskaišu un arī PVN deklarāciju sagatavošana.