
SIA и особый порядок регистрации плательщиком НДС: когда он выгоден и как им воспользоваться



 25. сентября, 2026
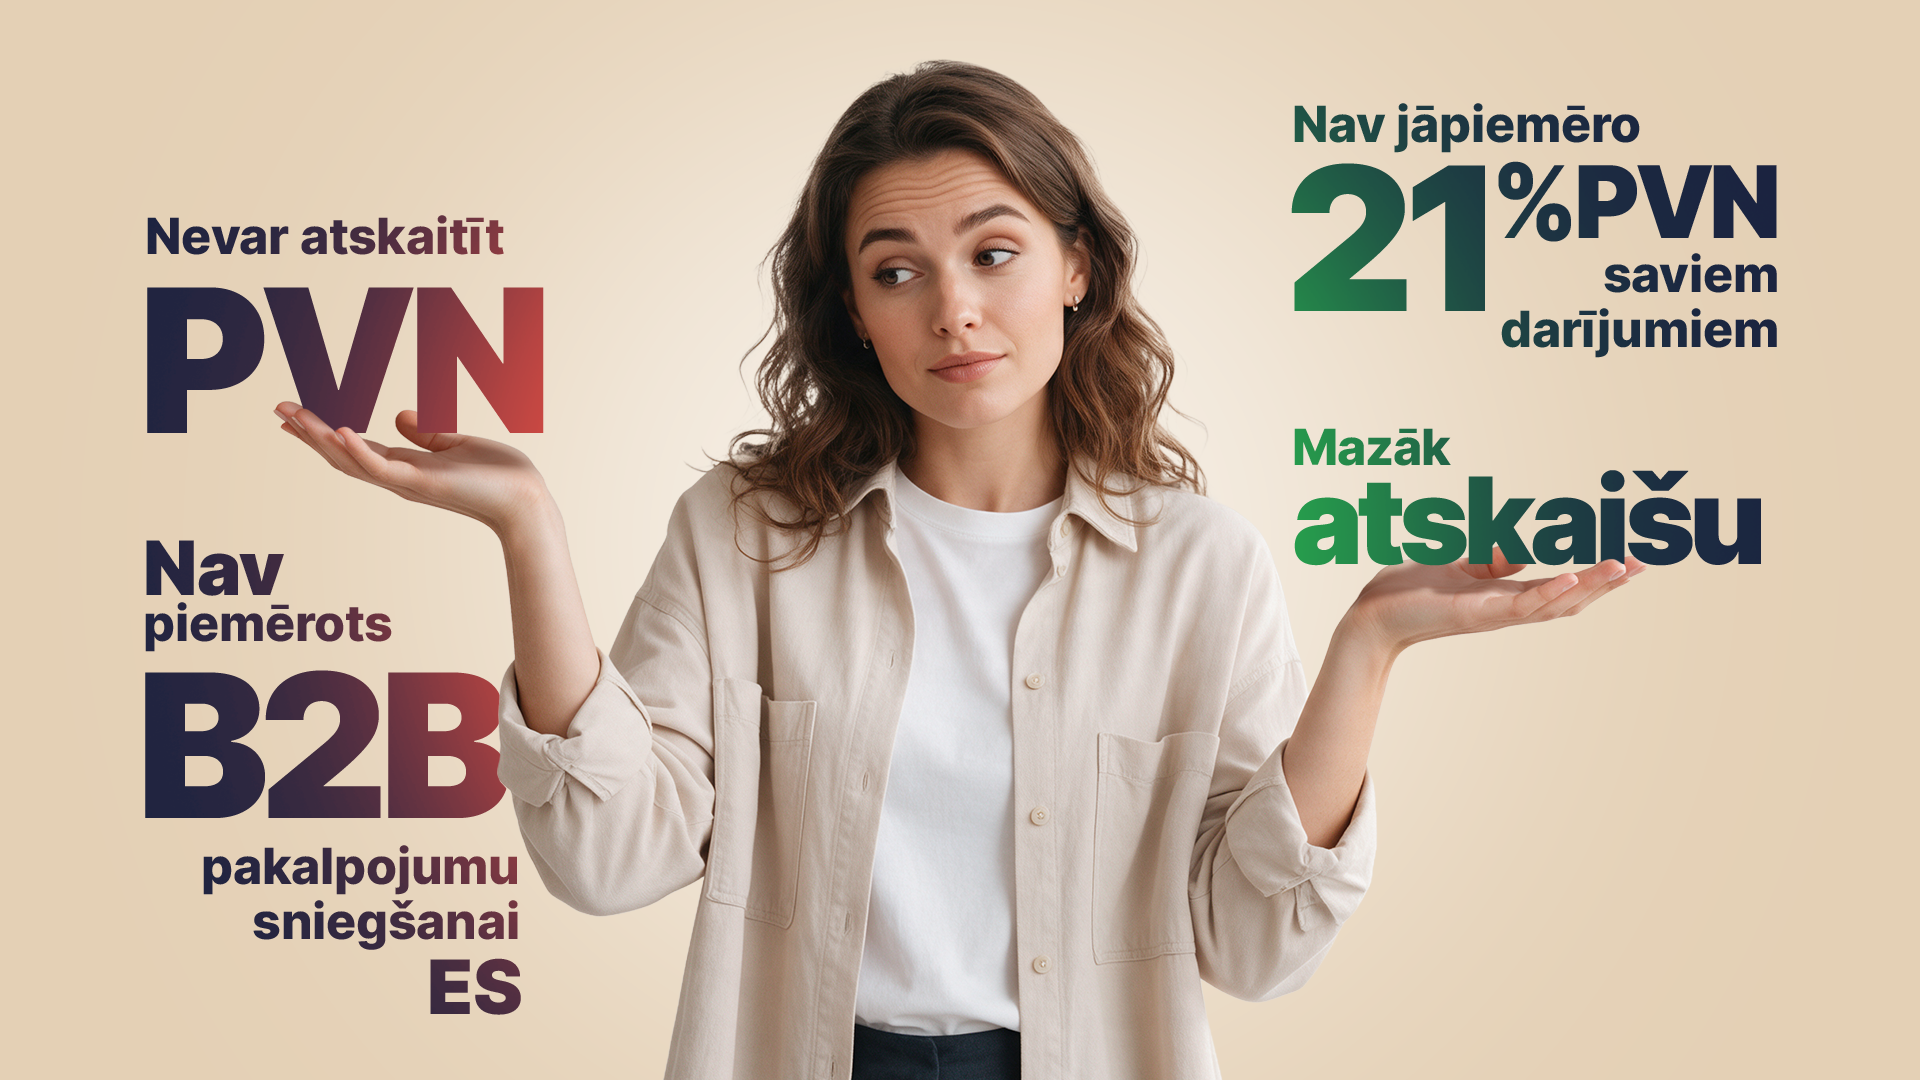
С 1 июля 2025 года в Латвии действует особый порядок регистрации плательщиками НДС для малых предприятий. Сначала им чаще всего пользовались самозанятые - об этом мы уже писали в статье блога, - но всё больше юридических лиц, в том числе SIA, тоже начинают им пользоваться. Если оборот компании в Латвии невелик, но она регулярно покупает зарубежные услуги или товары из других стран ЕС, этот порядок может существенно сократить административную нагрузку. Мы собрали главное, что нужно знать руководителю и бухгалтеру компании.
Напомним, что такое особый порядок
Особый порядок регистрации предусмотрен статьёй 139² Закона о налоге на добавленную стоимость, которая вступила в силу 1 июля 2025 года (VID). Суть проста: компанию включают в регистр плательщиков НДС VID и присваивают ей номер НДС, но налог она платит только в отдельных случаях - за полученные услуги и/или приобретённые товары. С собственных доходов от продажи товаров или оказания услуг компании платить НДС не нужно.
На практике это означает, что SIA может выполнять обязательства по НДС, возникающие, например, при покупке рекламы или программных сервисов у зарубежных платформ, не переходя на полный общий режим НДС с ежемесячными декларациями и счетами с НДС для клиентов.
Важно подчеркнуть: регистрация в рамках этого порядка добровольна. VID не применяет его автоматически - компания сама должна оценить, соответствует ли она критериям и выгоден ли ей такой вариант.
Кому подходит этот порядок
Необходимо выполнить два условия (VID):
- общая стоимость поставленных товаров и оказанных услуг, то есть оборот на территории Латвийской Республики, не превышала 50 000 EUR в предыдущем и текущем календарных годах;
- компания не оказывает зарегистрированным налогоплательщикам других стран ЕС услуги, место оказания которых определяется согласно части первой статьи 19 Закона об НДС.
Первое условие - это тот же порог, который определяет обязательную регистрацию плательщиком НДС в общем порядке. Второе на практике означает следующее: если твоя SIA оказывает услуги B2B компаниям из ЕС - например, разрабатывает программное обеспечение для клиента из Германии или консультирует компанию из Эстонии, - этот порядок ей не подходит и нужно регистрироваться в общем порядке.
Обрати внимание: условие об обороте относится и к предыдущему, и к текущему календарному году. Поэтому плана в дальнейшем оставаться ниже 50 000 EUR недостаточно - в прошлом году порог тоже не должен был быть превышен.
Когда это обычно полезно SIA
Большинство малых предприятий сталкиваются с особым порядком из-за зарубежных цифровых услуг. Даже разовая покупка у зарубежного поставщика услуг создаёт обязанность зарегистрироваться плательщиком НДС, поскольку в таких сделках налог платит получатель услуги в Латвии. Распространённые случаи:
- платная реклама в Facebook, Instagram и других зарубежных социальных сетях;
- платные сервисы Google - реклама, облачное хранение данных и офисные инструменты;
- сдача недвижимости в аренду через Booking.com и похожие платформы;
- торговля товарами через Shopify, Etsy, Amazon и другие зарубежные платформы;
- подписки на инструменты искусственного интеллекта, например ChatGPT, для подготовки контента или поиска информации;
- Adobe и другое зарубежное программное обеспечение для дизайна, обработки фото и видео;
- зарубежные мобильные приложения и SaaS-сервисы для работы компании;
- покупка товаров у поставщиков из других стран ЕС - например, оборудования, сырья или офисной техники из Литвы или Польши.
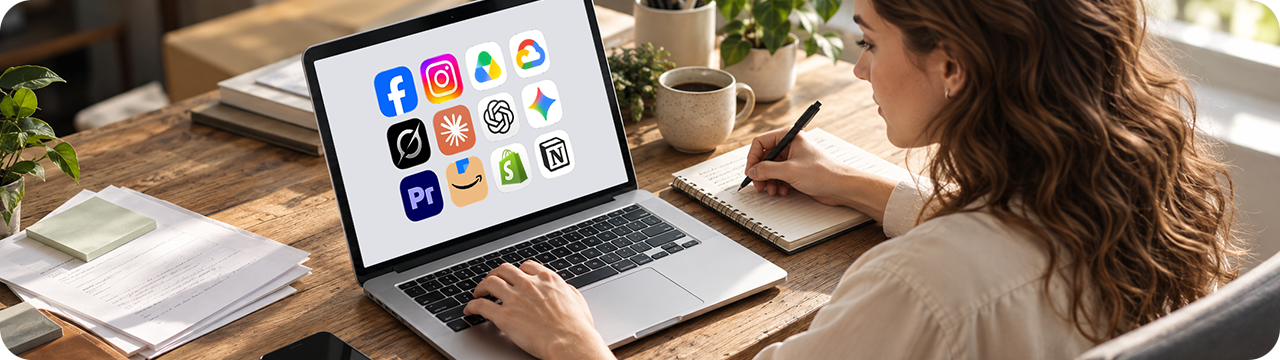
Если компания хочет отнести эти затраты к расходам на хозяйственную деятельность, они действительно должны быть связаны с её работой, а каждый расход нужно подтверждать соответствующими документами по сделке - для цифровых услуг это, как правило, электронный счёт.
Преимущества
VID перечисляет несколько конкретных преимуществ для тех, кто выбирает особый порядок регистрации (VID):
- не нужно выставлять счёт с НДС за проданные компанией товары и/или оказанные услуги - НДС на эти товары и услуги не начисляется;
- НДС нужно платить только за услуги, место оказания которых определяется согласно части первой статьи 19 Закона об НДС, если они получены от налогоплательщиков из ЕС, третьих стран или третьих территорий;
- НДС нужно платить только при приобретении товаров на территории ЕС;
- не нужно подавать декларацию по НДС за налоговый период;
- рассчитанный НДС нужно уплачивать в государственный бюджет, подав уведомление об уплате НДС.
Для компании, которая работает с частными лицами или клиентами из Латвии и не делает крупных покупок с НДС, это даёт два практических преимущества: цены для клиентов не повышаются на 21%, а в бухгалтерии нет цикла ежемесячных деклараций по НДС.
Ограничения, которые нужно учесть
У этого решения есть и вполне конкретная обратная сторона:
- нет права вычитать предналог. Это главный фактор при принятии решения. Если SIA делает крупные инвестиции, закупает товары для перепродажи или регулярно покупает услуги у латвийских плательщиков НДС, уплаченный налог остаётся в составе её затрат;
- присвоенный номер НДС можно использовать только для получения услуг, предусмотренных частью первой статьи 19, от налогоплательщиков из ЕС, третьих стран или третьих территорий и/или для приобретения товаров на территории ЕС. Для других сделок использовать его нельзя.
Именно во втором пункте малые компании ошибаются чаще всего. Номер НДС не универсален - его нельзя указывать в счетах своим клиентам или использовать для оформления сделок, на которые этот порядок не распространяется.
Поэтому решение обычно зависит от расчёта: сколько предналога за год компания потеряет возможность вычесть и как это соотносится с выгодой от того, что клиентам не нужно начислять 21% НДС и вести полный учёт НДС.
Как зарегистрироваться
Регистрация проходит в Системе электронного декларирования VID (EDS). Компания должна подать структурированное заявление «Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās».
Путь в EDS: «Dokumenti» – «Izveidot jaunu dokumentu» – «Visi dokumenti» – «Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās» – «Reģistrācija».
Решение о регистрации или отказе VID принимает в течение пяти рабочих дней после получения заявления. Ранее не зарегистрированный налогоплательщик считается зарегистрированным в особом порядке со второго рабочего дня после размещения решения в EDS (VID).
Как рассчитать и уплатить НДС
Расчёт прост:
(стоимость полученной услуги или стоимость приобретённых в ЕС товаров × 21/100 = сумма НДС в EUR
Сроки, которые нужно помнить:
- уведомление об уплате НДС нужно подать до 20-го числа месяца, следующего за месяцем, в котором получена соответствующая услуга или приобретены товары на территории ЕС;
- налог нужно уплатить в государственный бюджет в течение 23 дней после месяца, в котором произошла сделка.
Уведомление подают в EDS: «Dokumenti» – «Izveidot jaunu dokumentu» – «Pēc dokumentu grupas» – «Pievienotās vērtības nodokļa dokumenti» – «Paziņojums par PVN samaksu». Порядок заполнения уведомления установлен правилами Кабинета министров № 17 от 3 января 2013 года, а образец формы приведён в приложении 5.
В месяцы, когда таких сделок не было, уведомление подавать не нужно - в отличие от общего порядка, при котором декларацию нужно подавать за каждый налоговый период.
Переход с общего порядка
SIA, уже зарегистрированная плательщиком НДС в общем порядке, может сменить режим, если соответствует критериям. Заявление о переходе подают в EDS: «Dokumenti» – «Izveidot jaunu dokumentu» – «Nodokļu maksātāju reģistrācijas un datu izmaiņu» – «Iesniegums reģistrācijai PVN īpašajā reģistrācijas kārtībā (139.² pants) vai izslēgšanai no tās» – «Paziņojums saskaņā ar PVN likuma 73. panta 2.¹ daļu par pāreju uz PVN īpašo reģistrācijas kārtību» – «Maiņa, apstiprinot, ka ir tiesības pāriet uz īpašo PVN reģistrācijas kārtību».
При переходе возникают две дополнительные обязанности, которые могут существенно повлиять на финансы компании с активами на балансе (VID):
- в течение 20 дней с даты регистрации нужно подать декларацию по НДС за последний налоговый период, а сумму налога уплатить в бюджет в течение 23 дней с даты регистрации;
- в течение 30 дней с даты регистрации нужно подать уведомление об уплате НДС в отношении стоимости учтённых в бухгалтерии запасов и авансовых платежей, балансовой стоимости основных средств, затрат на создание основных средств и незавершённое строительство, по которым налог был вычтен в качестве предналога. Налог нужно уплатить в течение трёх рабочих дней после подачи уведомления.
На практике это означает, что ранее вычтенный предналог по запасам и основным средствам частично «возвращается» в бюджет. Переход может оказаться дорогим для компании с большим складом или недавно приобретёнными основными средствами, поэтому расчёт следует сделать до подачи заявления.
Выход из особого порядка и возвращение к общему
Если компания хочет перейти на общий порядок или у неё возникла обязанность зарегистрироваться в общем порядке (например, превышен порог 50 000 EUR или она начала оказывать услуги налогоплательщикам из ЕС), в EDS нужно подать заявление в разделе «Izslēgšana no PVN īpašās reģistrācijas kārtības (139.² pants)», а затем заявление о регистрации в регистре плательщиков НДС VID в общем порядке.
После исключения нужно рассчитать НДС за период, в котором лицо было исключено, и уплатить его в государственный бюджет в течение 23 дней после исключения, подав уведомление об уплате НДС.
Если регистрация просрочена
Если регистрация в особом порядке была проведена с опозданием, но до её оформления компания уже получила услуги от налогоплательщика из ЕС, третьей страны или третьей территории, по которым НДС подлежит уплате в Латвии, либо приобрела товары в ЕС, необходимо подать уведомление об уплате НДС и заплатить налог за период до регистрации. Отдельное уведомление нужно подать за каждый календарный месяц, в котором были такие сделки.
Поэтому лучше следить за тем, когда компания впервые покупает зарубежную цифровую услугу, и регистрироваться вовремя, а не после покупки.
Итоги
Особый порядок регистрации плательщиком НДС выгоден SIA, если её оборот в Латвии не превышает 50 000 EUR, клиенты в основном находятся в Латвии или являются частными лицами, компания не оказывает B2B-услуги налогоплательщикам из ЕС и при этом использует зарубежные сервисы или покупает товары из ЕС. Он невыгоден, если у компании большой предналог, который она хочет вычесть, или она планирует быстро расти и вскоре превысить порог.
Ты владелец SIA, которому нужно стать плательщиком НДС? Доверь бухгалтерию pats.lv - автоматический расчёт налогов, подготовка отчётов и деклараций по НДС.